
Yogyakarta Senin 14 September 2026 – Persoalan penarikan kendaraan oleh perusahaan pembiayaan atau leasing kembali menjadi perhatian LPKSM YPK Rajawali Mas. Lembaga perlindungan konsumen tersebut meminta agar persoalan penagihan dan pengambilalihan kendaraan tidak hanya dilihat dari hubungan kontraktual dalam akad kredit, tetapi juga dari sisi kepastian hukum, perlindungan konsumen, prosedur eksekusi jaminan fidusia, serta batas kewenangan pihak ketiga atau debt collector.
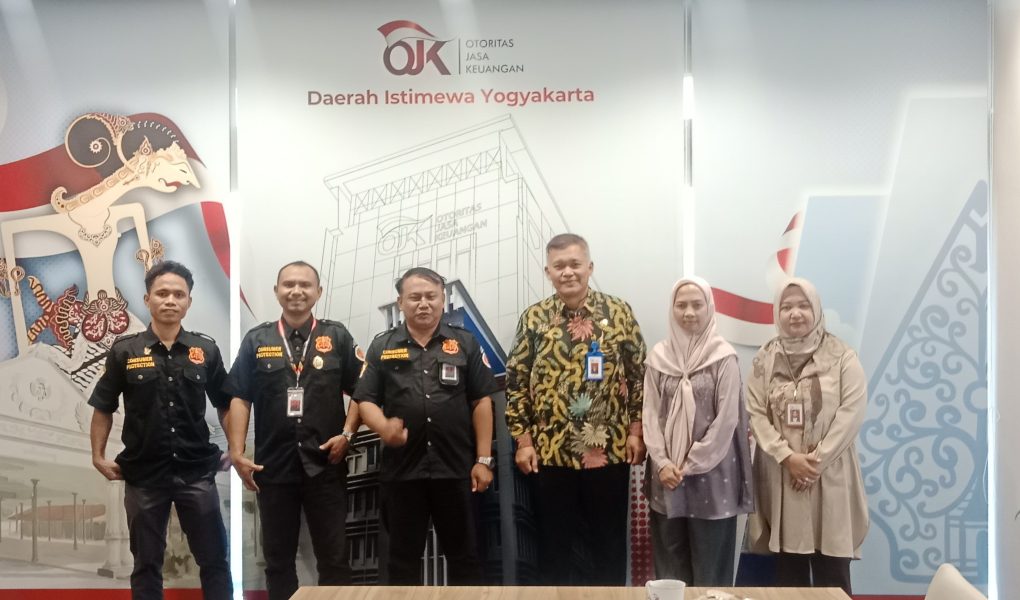
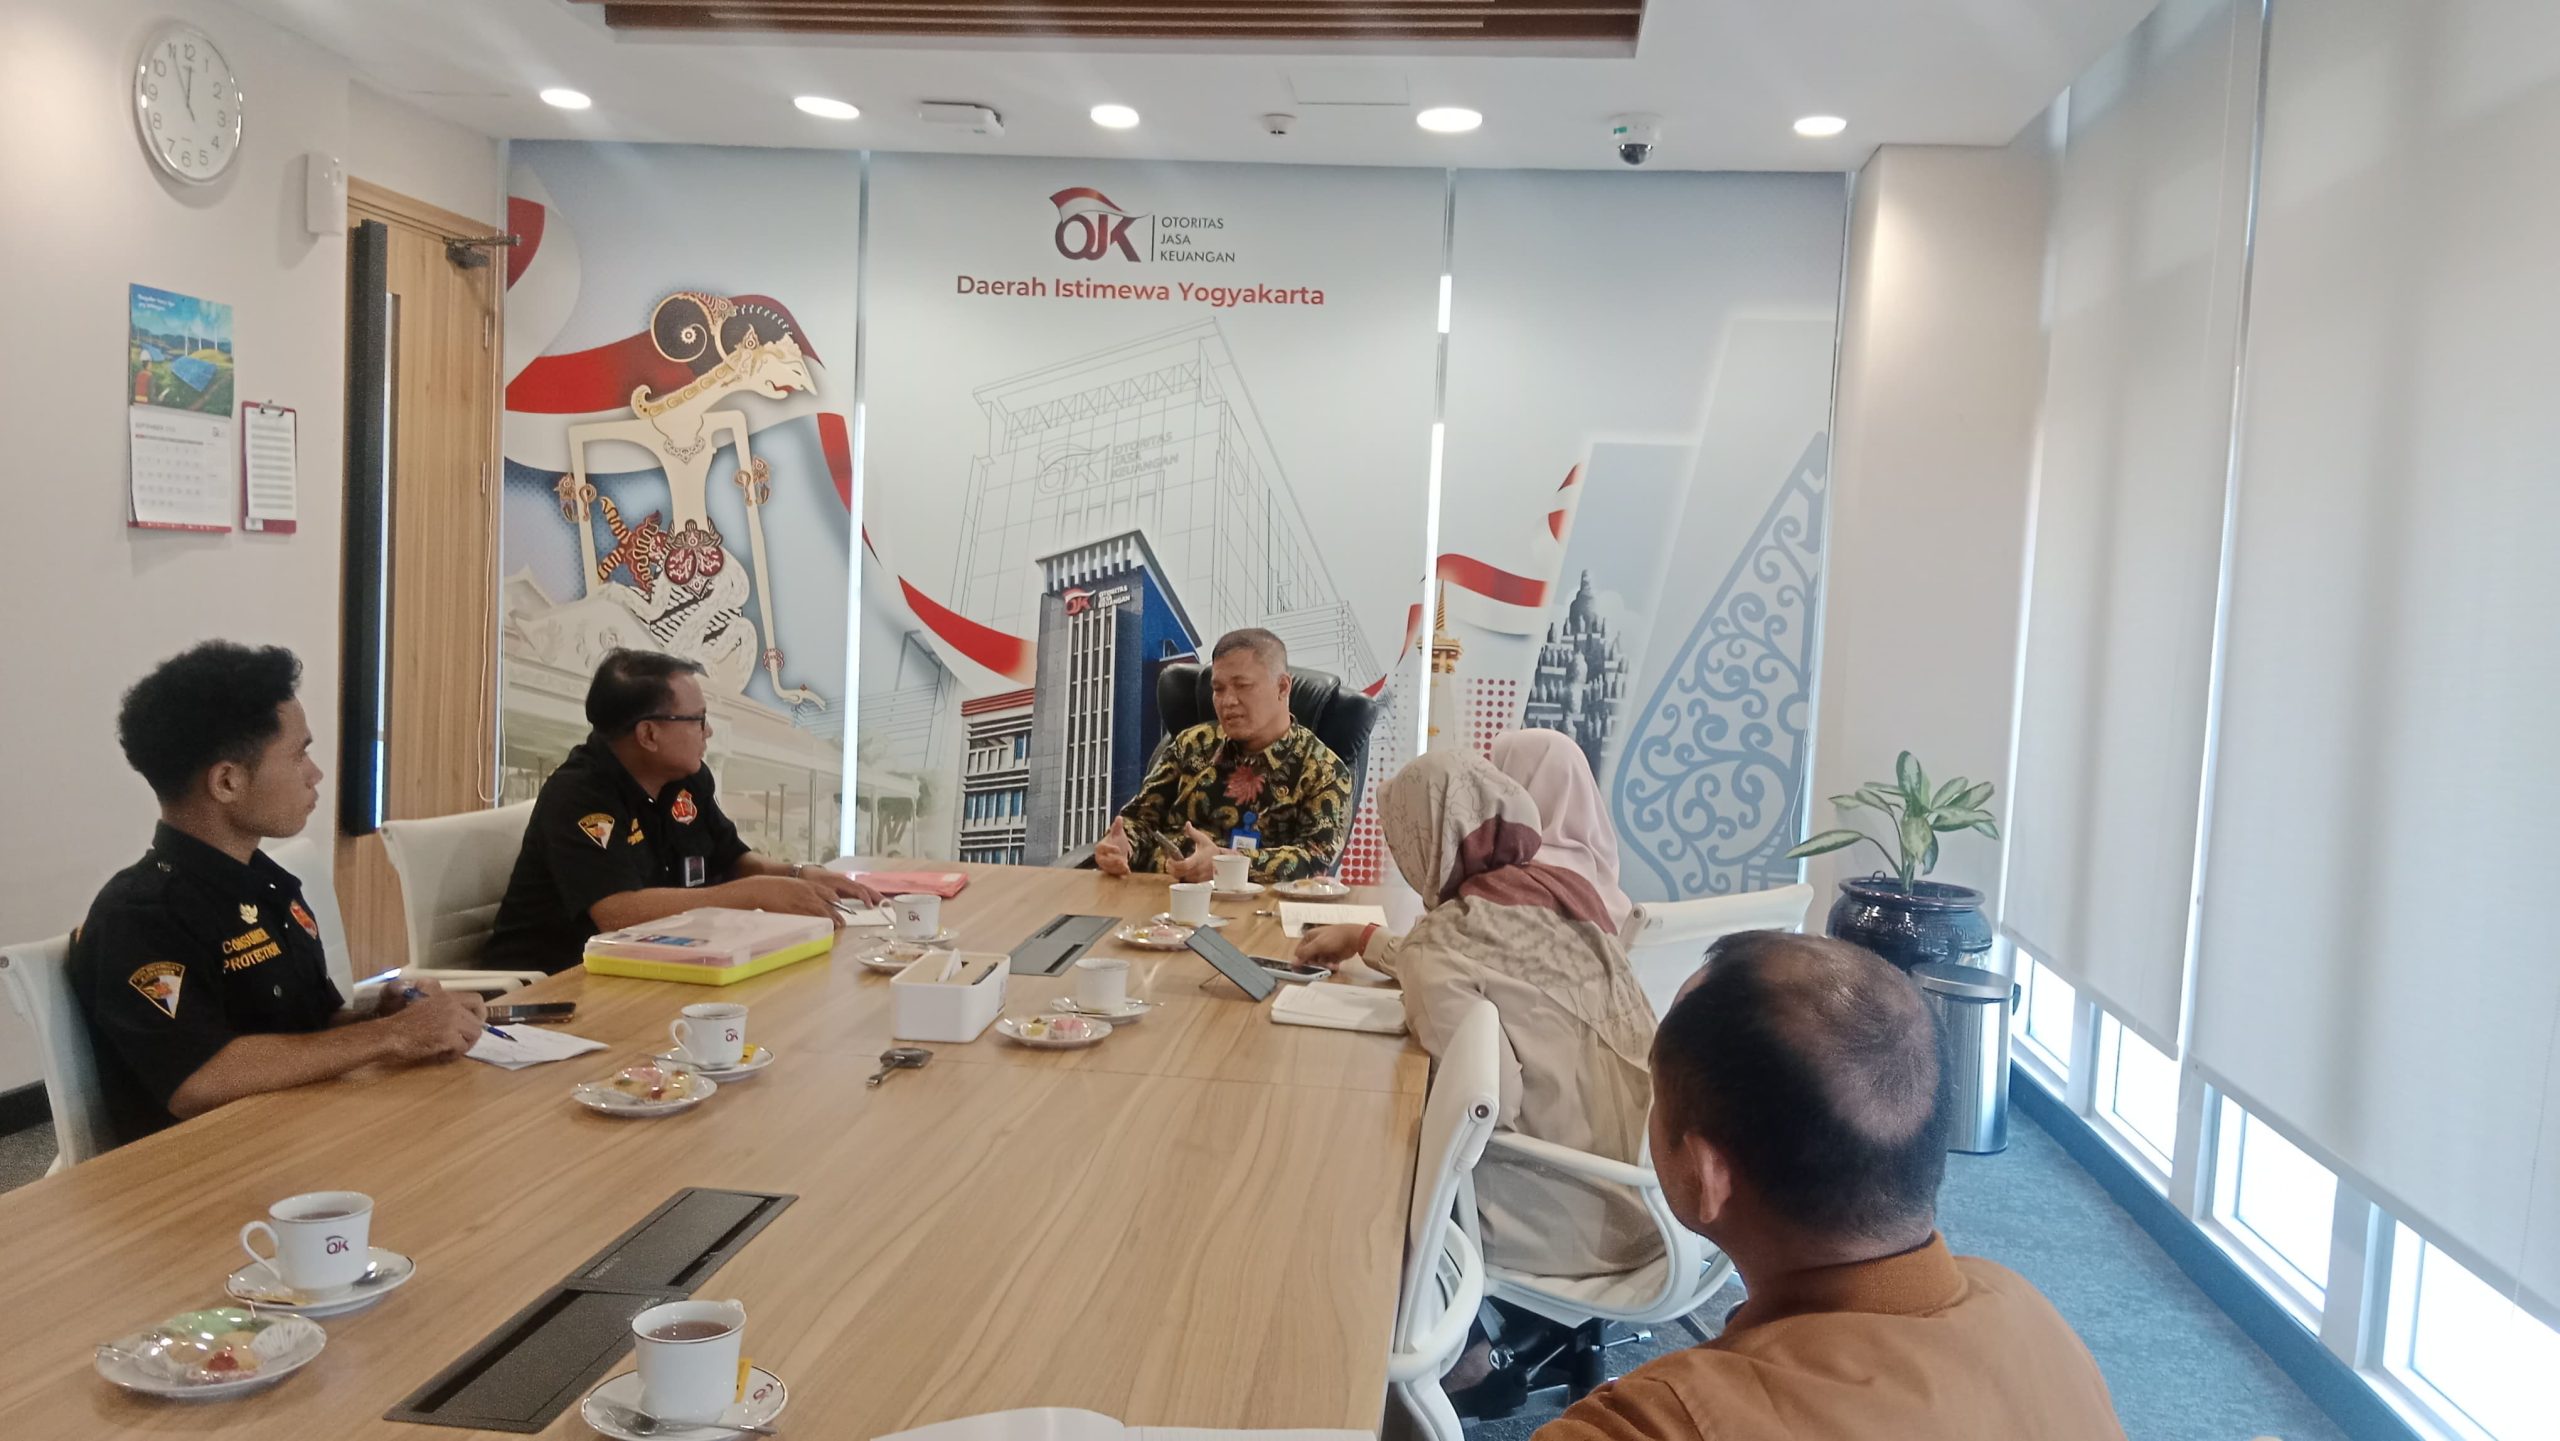
Hal tersebut disampaikan Ketua Umum LPKSM YPK Rajawali Mas, Krisna Triwanto, S.H., Adv., dalam audiensi ( Senin 14 september 2026 jam 11.00 sampe jam 13.15.00 wib) dengan Kepala OJK Daerah Istimewa Yogyakarta, Bapak Eko Yulianto, dalam rangka silaturahmi dan koordinasi mengenai berbagai persoalan perlindungan konsumen di sektor jasa keuangan.
Audiensi tersebut turut dihadiri Sekretaris Jenderal LPKSM YPK Rajawali Mas, Kharis Amarullah, S.H., M.H., Abdul Rahman S.H.,Kabid Pendidikan & Kesenian,budaya,serta sejumlah pejabat OJK DIY, di antaranya Ibu Febra selaku Kabid Pengawasan yang mendampingi Kepala OJK DIY dan Ibu Susan selaku Kabid Pengaduan dan Edukasi.
PERBEDAAN PANDANGAN SOAL PENARIKAN KENDARAAN
Salah satu pembahasan yang berlangsung cukup hangat adalah mengenai praktik penarikan kendaraan oleh perusahaan pembiayaan melalui pihak ketiga, khususnya apabila kendaraan ditarik ketika debitur belum menyerahkan kendaraan secara sukarela.
Dalam audiensi tersebut, Kepala OJK DIY Eko Yulianto menyampaikan pandangan bahwa perusahaan leasing dapat melakukan penarikan jaminan kendaraan apabila terdapat dasar dalam perjanjian kredit dan konsumen telah diberikan surat peringatan, termasuk SP 1, SP 2 dan SP 3. Pandangan tersebut juga diperkuat dalam pembahasan oleh Ibu Febra dari bidang pengawasan.
Pihak LPKSM YPK Rajawali Mas kemudian menyampaikan pandangan yang lebih kritis.
Menurut LPKSM, keberadaan klausula dalam akad kredit tidak serta-merta dapat dimaknai bahwa perusahaan pembiayaan atau pihak ketiga mempunyai kewenangan untuk mengambil kendaraan secara paksa di lapangan, terlebih apabila debitur tidak mengakui adanya wanprestasi dan tidak menyerahkan kendaraan secara sukarela.
LPKSM YPK Rajawali Mas menekankan pentingnya memperhatikan Putusan Mahkamah Konstitusi Nomor 18/PUU-XVII/2019 mengenai pelaksanaan eksekusi jaminan fidusia.
Putusan tersebut memberikan tafsir penting terhadap Pasal 15 UU Nomor 42 Tahun 1999 tentang Jaminan Fidusia. Dalam hal terjadi perbedaan mengenai cidera janji dan debitur tidak menyerahkan objek jaminan secara sukarela, pelaksanaan eksekusi tidak dapat semata-mata didasarkan pada anggapan bahwa sertifikat fidusia memberikan kebebasan kepada kreditur untuk mengambil objek jaminan secara sepihak.
LPKSM : SERTIFIKAT FIDUSIA BUKAN “IZIN BEBAS” UNTUK MENARIK KENDARAAN
Ketua Umum LPKSM YPK Rajawali Mas, Krisna Triwanto, S.H., Adv., menegaskan bahwa persoalan utama bukan semata-mata apakah leasing mempunyai sertifikat fidusia atau tidak.
Yang harus dilihat adalah :
Apakah benar telah terjadi wanprestasi;
Apakah wanprestasi tersebut diakui atau disepakati;
Apakah debitur menyerahkan kendaraan secara sukarela;
Apakah jaminan fidusia telah dibuat dan didaftarkan secara sah;
Bagaimana prosedur penagihan dilakukan;
Siapa yang melakukan penarikan;
Apakah tindakan tersebut dilakukan tanpa intimidasi, ancaman atau kekerasan; dan
Apakah pelaksanaan pengambilalihan kendaraan telah sesuai dengan ketentuan peraturan perundang-undangan.
“Kami tidak mengatakan bahwa leasing sama sekali tidak boleh melakukan penarikan kendaraan.
Yang kami persoalkan adalah ketika penarikan dilakukan secara sepihak, apalagi dengan cara mencegat kendaraan di jalan atau menggunakan pihak ketiga tanpa memperhatikan prosedur hukum.
Konsumen juga mempunyai hak yang harus dihormati,” tegas Krisna.
Menurutnya, masyarakat jangan sampai diberikan pemahaman seolah-olah sertifikat fidusia adalah tiket bebas bagi siapa pun untuk mengambil kendaraan di jalan.
DEBT COLLECTOR BUKAN BERARTI BEBAS BERTINDAK
LPKSM YPK Rajawali Mas juga menyoroti penggunaan pihak ketiga atau debt collector.
Menurut LPKSM, penggunaan pihak ketiga dalam penagihan tidak otomatis dilarang. Namun, keberadaan pihak ketiga juga tidak berarti pihak tersebut memperoleh kewenangan tanpa batas.
Perusahaan pembiayaan tetap harus bertanggung jawab terhadap pelaksanaan penagihan dan pengambilalihan agunan yang dilakukan melalui pihak lain sesuai ketentuan OJK.
Karena itu, yang harus diuji bukan hanya “siapa yang menarik kendaraan”, tetapi juga “dengan kewenangan apa, berdasarkan prosedur apa, dan dengan cara bagaimana kendaraan tersebut diambil.”
LPKSM juga menyoroti praktik pencegatan kendaraan di jalan yang berpotensi menimbulkan persoalan hukum apabila dilakukan dengan intimidasi, ancaman, kekerasan atau tanpa dasar prosedur yang benar.
POJK 22 TAHUN 2023 JUGA MENJADI PERHATIAN
Dalam audiensi,
LPKSM YPK Rajawali Mas turut mengangkat ketentuan POJK Nomor 22 Tahun 2023 tentang Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan.
LPKSM menilai ketentuan mengenai penagihan dan pengambilalihan agunan harus dipahami secara utuh dan tidak boleh dipisahkan dari prinsip perlindungan konsumen.
Dengan demikian, persoalan tidak cukup dijawab dengan kalimat :
“Ada perjanjian kredit, berarti kendaraan boleh ditarik.”
Perjanjian memang penting, tetapi pelaksanaan hak berdasarkan perjanjian tetap harus tunduk kepada hukum yang berlaku.
OJK DIMINTA TIDAK HANYA MENJADI TEMPAT PENGADUAN
Dalam audiensi tersebut, Krisna Triwanto juga mendorong OJK agar perlindungan konsumen tidak berhenti pada penerimaan pengaduan atau fasilitasi penyelesaian sengketa.
LPKSM YPK Rajawali Mas meminta agar OJK dapat secara maksimal memperjuangkan kepastian dan keadilan konsumen sesuai kewenangan dan tugas pokoknya, termasuk memastikan bahwa lembaga jasa keuangan menjalankan kegiatan usahanya sesuai ketentuan hukum.
Menurut LPKSM, konsumen membutuhkan kepastian : ketika konsumen mempunyai masalah dengan leasing, bank, maupun koperasi, harus jelas ke mana mengadu, siapa yang berwenang menangani, bagaimana proses penyelesaiannya, dan bagaimana hak konsumen mendapatkan perlindungan.
BANK, KOPERASI DAN MASALAH MEDIASI JUGA DISOROT
Selain persoalan leasing, audiensi juga membahas sejumlah persoalan lain yang berkaitan dengan konsumen, antara lain perbankan yang melakukan pelelangan agunan, ruang mediasi bagi konsumen, serta persoalan koperasi.
LPKSM YPK Rajawali Mas mempertanyakan bagaimana memastikan konsumen memperoleh kesempatan penyelesaian yang adil sebelum persoalan berkembang menjadi sengketa yang lebih besar.
Krisna menekankan bahwa keberadaan mekanisme pengaduan dan penyelesaian sengketa harus benar-benar dapat dirasakan masyarakat.
“Jangan sampai konsumen hanya menjadi objek penagihan. Ketika konsumen mempunyai masalah, mereka juga harus mendapatkan ruang untuk didengar, mendapatkan informasi yang benar, dan memperoleh penyelesaian berdasarkan hukum,” ujarnya.
OJK DIY :
KONSUMEN HARUS HATI-HATI SEBELUM MENANDATANGANI AKAD
Dalam audiensi tersebut, Kepala OJK DIY juga memberikan pesan kepada masyarakat agar berhati-hati sebelum menandatangani akad kredit atau pembiayaan.
Konsumen diminta memahami isi perjanjian, termasuk klausula mengenai kewajiban pembayaran, wanprestasi, jaminan, penagihan dan konsekuensi apabila terjadi keterlambatan pembayaran.
LPKSM YPK Rajawali Mas menyambut baik edukasi tersebut, namun menilai bahwa edukasi kepada konsumen harus berjalan beriringan dengan pengawasan terhadap pelaku usaha jasa keuangan.
Konsumen memang harus membaca dan memahami akad. Tetapi pelaku usaha jasa keuangan juga wajib menjalankan usahanya sesuai hukum.
KEWENANGAN OJK DIY DAN PENANGANAN KASUS
Dalam audiensi juga dijelaskan mengenai mekanisme kewenangan OJK ketika perusahaan jasa keuangan yang bersangkutan tidak memiliki kantor pusat di wilayah DIY.
Menurut penjelasan yang disampaikan dalam audiensi, apabila persoalan menyangkut kewenangan kantor pusat, OJK DIY dapat melakukan fasilitasi pengaduan untuk diteruskan atau ditangani sesuai kewenangan pada tingkat yang berwenang.
Hal tersebut menjadi perhatian LPKSM karena masyarakat di daerah membutuhkan akses perlindungan yang nyata, bukan sekadar diarahkan dari satu lembaga ke lembaga lainnya.
AKAN DILAKUKAN PEMBAHASAN KASUS DAN EDUKASI BERSAMA
Audiensi ditutup dengan foto bersama serta kesepakatan bahwa persoalan-persoalan konkret yang muncul di masyarakat dapat dibahas lebih lanjut sesuai kewenangan masing-masing pihak.
OJK DIY juga menyampaikan kemungkinan dilaksanakannya kegiatan sosialisasi atau edukasi bersama, dengan memperhatikan ketersediaan anggaran dan program yang dimiliki.
LPKSM YPK Rajawali Mas memandang edukasi bersama sebagai langkah positif karena masyarakat perlu mendapatkan penjelasan yang seimbang mengenai hak dan kewajiban konsumen sekaligus kewajiban pelaku usaha jasa keuangan.
LPKSM : PERBEDAAN PENDAPAT BUKAN KONFLIK, TETAPI UPAYA MENCARI KEPASTIAN HUKUM
Perbedaan pandangan yang muncul dalam audiensi mengenai penarikan kendaraan tidak dipandang sebagai konflik antara LPKSM dan OJK.
Sebaliknya, LPKSM YPK Rajawali Mas menilai perbedaan tersebut justru menunjukkan pentingnya dialog hukum dan koordinasi antara lembaga perlindungan konsumen dengan regulator.
LPKSM tetap berpegang pada prinsip bahwa setiap tindakan terhadap konsumen harus mempunyai dasar hukum, prosedur yang jelas dan dapat dipertanggungjawabkan.
“Kami menghormati OJK sebagai regulator dan pengawas sektor jasa keuangan. Tetapi kami juga mempunyai kewajiban memperjuangkan hak masyarakat dan konsumen. Kalau ada perbedaan pandangan, justru harus kita bahas berdasarkan aturan hukum, bukan berdasarkan siapa yang paling kuat,” kata Krisna.
Ia menegaskan, LPKSM YPK Rajawali Mas akan terus mendorong agar persoalan perlindungan konsumen dapat diselesaikan melalui jalur yang tersedia, termasuk pengaduan, mediasi, penyelesaian sengketa, hingga litigasi apabila memang diperlukan dan sesuai kewenangan hukum.
PESAN UNTUK MASYARAKAT
LPKSM YPK Rajawali Mas
mengimbau masyarakat yang memiliki kendaraan kredit agar tidak mengabaikan kewajiban pembayaran. Namun apabila terjadi persoalan dengan perusahaan pembiayaan, masyarakat juga diminta mengetahui hak hukumnya.
Jangan melawan dengan kekerasan. Jangan menghalangi petugas dengan tindakan melawan hukum. Tetapi jangan pula menyerahkan hak hukum hanya karena takut terhadap tekanan penagihan.
Masyarakat berhak meminta :
identitas pihak yang melakukan penagihan;
dasar kewenangan penagihan;
informasi mengenai status kredit;
rincian kewajiban pembayaran;
prosedur penyelesaian tunggakan;
informasi mengenai jaminan fidusia ;
bukti dan dasar apabila akan dilakukan pengambilalihan kendaraan ; serta
mekanisme pengaduan dan penyelesaian sengketa.
Kepastian hukum harus berlaku untuk semua pihak :
konsumen maupun perusahaan jasa keuangan.
CATATAN REDAKSI
Pada saat berita ini ditayangkan, Kepala OJK DIY belum dapat dikonfirmasi secara terpisah mengenai tanggapan atas seluruh pernyataan dan pandangan LPKSM YPK Rajawali Mas dalam berita ini. Berita ini memuat hasil audiensi dan pandangan yang disampaikan masing-masing pihak dalam pertemuan tersebut. Konfirmasi lebih lanjut kepada pihak OJK akan dilakukan apabila telah tersedia.
repoter.Kristanto


